تكاليف بدء مشروع إعادة تدوير البلاستيك: استثمارات مبدئية، تكاليف تشغيل، و نقطة التعادل
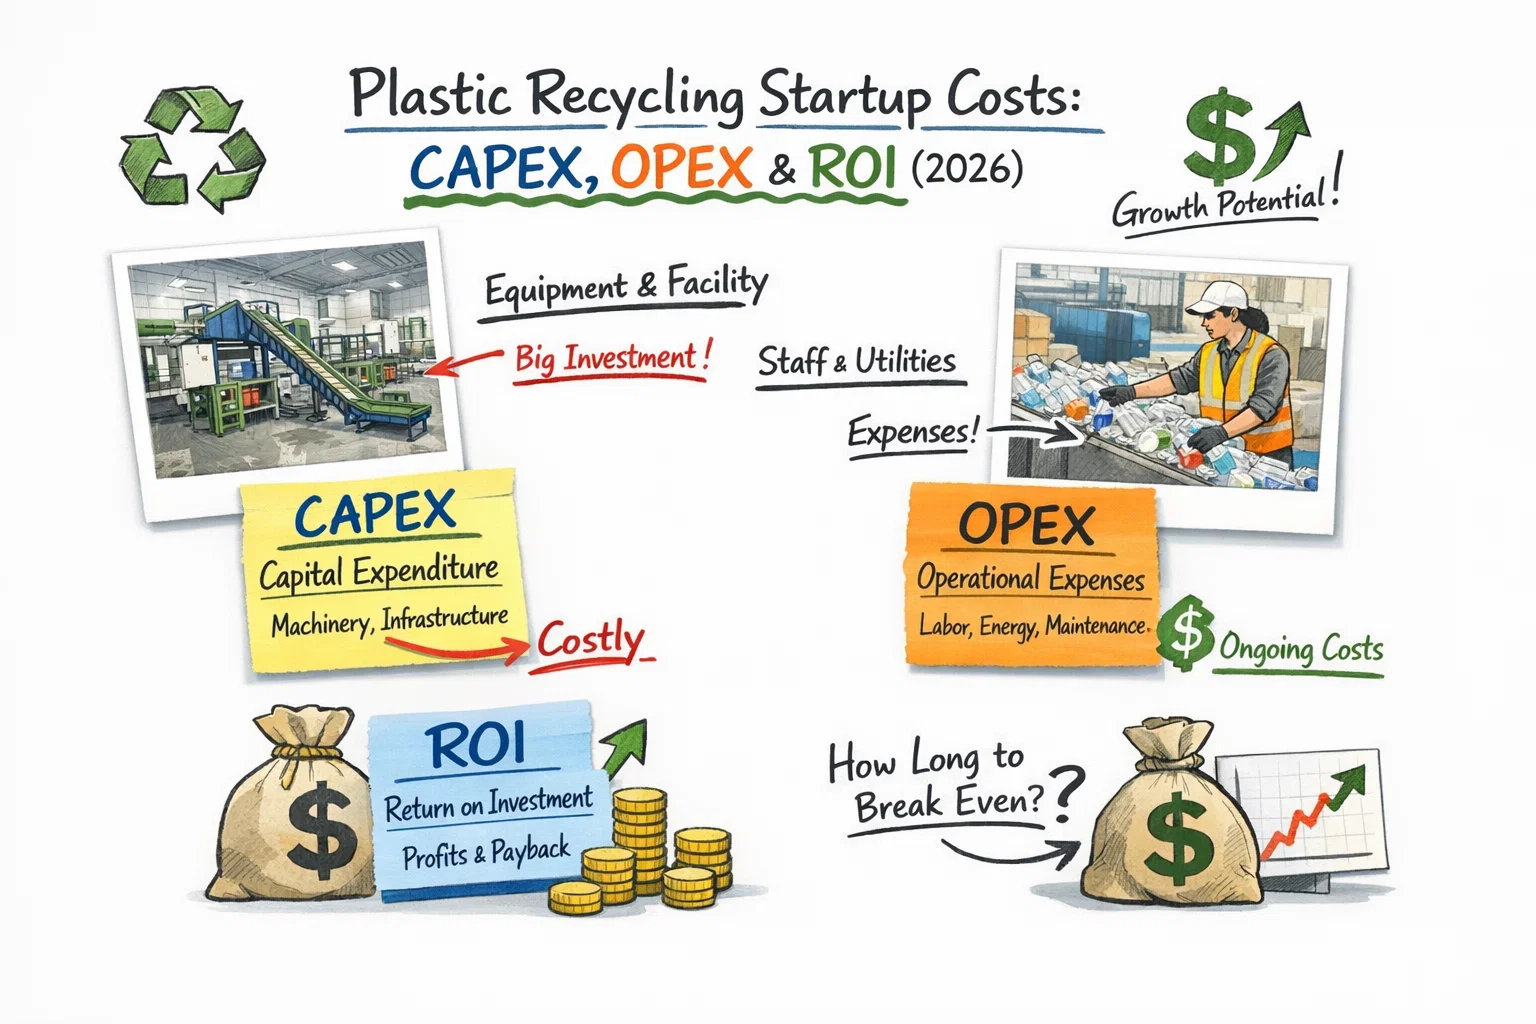
تكلفة بدء مشروع إعادة تدوير البلاستيك لا يمكن تقليلها إلى نطاق سعر عالمي موثوق. قد يصف نفس الطاقة النظرية ورشة تجفيف الطحن، خط الغسل مع معالجة المياه العادمة، أو مصنع الطحن الكامل. الميزانية المفيدة تبدأ بتحديد المدخلات، المنتج القابل للتسويق، الموقع، حدود العملية والاختبار القبولي، ثم يحدد كل عنصر رأسمالي وتشغيلي بأسعار المحلية الحالية.
نموذج التكلفة على النطاق السريع
| قسم النموذج | ما يجب أن يكون فيه | الإهمال الشائع |
|---|---|---|
| تكاليف الأصول الثابتة لل معدات عملية | تصنيف، تقليل الحجم، الغسل، الفصل، التجفيف، الطحن والتحكم | ناقلات الدعم، الحاويات، الفلاتر وتدبير المرفوضات |
| تكاليف الأصول الثابتة المثبتة | نقل البضائع، الرسوم الجمركية، تفريغ، الأسس، التركيب، الخدمات الكهربائية والتركيب | توزيع الكهرباء وتعامل المياه |
| تكاليف التطوير | تجارب المدخلات، الهندسة، التراخيص، العمل في المختبر وأتعاب المهنيين | إيجار ورواتب خلال المرحلة التأكيدية والزيادة في الإنتاج |
| رأس المال العامل | إيجار، رواتب، الخدمات الكهربائية، القبضات والاحتياطي | نقدية موصلة بين شراء النفايات وجمع المبيعات |
| تكاليف التشغيل الثابتة | إيجار، الرواتب الأساسية، التأمين، الإدارة والتمويل | تكاليف الإنتاج التي تحدث أثناء توقف الخط |
| تكاليف التشغيل المتغيرة | مدخلات، نقل، كهرباء، ماء، مواد كيميائية، قطع التشغيل والمزيلات | المرفوضات وفشل الجودة |
| ربح | الناتج الجاف المقبول للتسويق تحت شروط المشتري المكتوبة | استخدام أطنان المدخلات أو الأسعار السوقية الرئيسية |
1. حدد المشروع قبل السؤال عن تكلفته
كتابة صفحة تصميم أساسية:
- البوليمر، شكل المنتج، الاستخدام السابق والتعقيم;
- المدخلات الشهرية التي يمكن التعاقد عليها عبر التغيرات الموسمية;
- مواصفات الرقائق أو البالونات المطلوبة ونوع المشتري المسمى;
- الناتج الجاف القابل للتسويق المستهدف وخطط التشغيل المخطط لها;
- موقع البلد، الخدمات، البناء والنقل؛;
- حدود العملية: تصنيف، تقطيع، غسل، تجفيف وجميع أو جزء منه من عملية تحويل البلاستيك إلى قمامة الصلب (البيليتات);;
- ترخيص، انبعاثات، مياه الصرف الصحي، متطلبات الحريق ومتطلبات مكان العمل.
بدون هذا النطاق، ستشمل العروض معدات مختلفة ولا يمكن مقارنتها بشكل عادل.
2. بناء عملية-تكلفة الاستثمار الابتدائي (CAPEX) بناءً على الوظيفة
تسجيل كل وظيفة عملية ضرورية بدلاً من البدء من سعر الحزمة. قد تحتاج خط زجاجة البولي إيثيلين إلى فتح الحزم، تصنيف الزجاجات وإزالة العلامات. قد تحتاج الأفلام الزراعية إلى غسل مكثف وإزالة الرمل. قد تحتاج النفايات الصناعية النظيفة إلى تقليل الحجم فقط وضغط البلاستيك.
للعنصر الواحد، سجّل المورد، النموذج، المواد المدخلة التي تم اختبارها، أساس الكفاءة، التحكم المضمن، مواد البناء، قائمة المحركات، الحماية، قطع الغيار والحدود الضمانية. يوضح هذا دليل أسعار ماكينات إعادة تدوير البلاستيك لماذا تتغير تكلفة المعدات مقارنة بالقدرة، التشغيل الآلي حالة المواد.
3. تحويل سعر المعدات إلى تكلفة الاستثمار الابتدائي المثبت
فواتير الماكينة ليست تكلفة المصنع. أضف:
- التغليف، النقل المحلي، رسوم الميناء، النقل البحري أو الجوي و التأمين؛;
- تصنيف الجمارك، الرسوم الجمركية، الضرائب وأتعاب الوسيط؛;
- تفريغ، الرافعة، التخزين والعملية التركيبية؛;
- الأسس، منصات، تصريف، الحماية والعملية البنائية؛;
- مولدات، أجهزة التحكم، الأسلاك، قياسات عامل الطاقة أو التوتر المتردد حيث لزم الأمر؛;
- تزويد المياه، التدوير، إزالة السوائل الصلبة وتعامل مياه الصرف الصحي؛;
- الهواء المضغوط، وقود التدفئة، التهوية، استخراج الغبار أو الدخان؛;
- الترخيص، اختبارات الأداء والتدريب على التشغيل.
أسعار هذه من خلال المقاولين المحليين ضد تخطيط المورد والجدول الزمني للشحن. قد يفوت إضافة نسبة عامة إلى تكلفة المعدات عائقًا رئيسيًا في الموقع.
4. وضع ميزانية للنظام البيئي، الصحة والسلامة
تتعامل محطة إعادة التدوير مع المعدات، المواد القابلة للاشتعال، الغبار أو الدخان، المياه العادمة، الكيميائيات والمخزونات. التحكم المناسب يعتمد على المواد الخام والسلطة. IFC Environmental, Health and Safety Guidelines provide a reference framework, but local legal requirements take precedence.
تتضمن تقييم البيئة، التراخيص، نقاط العينة، حماية من الحريق، حماية الآلات، إجراءات الطاقة الخطرة، الضوضاء، التهوية، مرافق العمال، التحكم في التسربات وتخزين النفايات. احصل على مشورة قبل توقيع عقد استئجار المبنى؛ قد لا يدعم الموقع النشاط المخطط.
5. Calculate working capital separately
تمول الأموال العاملية العمليات قبل وصول نقود العملاء. نموذج مشتريات المواد الخام، الرواتب، الخدمات العامة، النقل، المستهلكات، الفحوصات المخبرية والضرائب عبر المخزون الفعلي و دورة الدفع. تضم الأحمال المرفوضة و فترة التشغيل.
لا تظن أن قدرة اللوحة المتاحة من اليوم الأول. تدريب القائد، تغيير التغذية، الصيانة وترقية المشتري قد تؤخر الإنتاج القابل للتسويق.
6. Model saleable dry output
تدفق الإدخال ليس إيرادًا. العلامات، التربة، الرطوبة، البلاستيك غير المناسب، الحبيبات الدقيقة ورفض العمليات يغادر الخط. استخدم التجارب الممثلة لتقدير الإنتاج القابل للتسويق وتوفر التشغيل:
Saleable output = dry input × saleable yield × operating availability
حدد الرطوبة في كل من الإدخال والخروج حتى لا تضخم الماء الكتلة. استخدم حالة الأساس المحافظة واعرض حالة الإنتاج الأقل.
7. Separate fixed and variable OPEX
| Fixed or step-fixed costs | Variable costs |
|---|---|
| Facility lease or depreciation | Purchased or collected feedstock |
| Core management and administration | Inbound and outbound transport |
| Insurance, licences and recurring professional fees | Electricity, fuel, water and process chemicals |
| Scheduled software, security and laboratory retainers | Knives, screens, filters, seals and other wear parts |
| Debt service or financing charges | Reject, sludge and wastewater disposal |
| Minimum staffing by shift pattern | Packaging and sales commissions where applicable |
احسب تكلفة الوحدة لكل طن جاف مقبول، وليس لكل طن إدخال. شمل الوقت غير المخطط للتوقف في الإنتاج السنوي بدلاً من توزيع التكلفة عبر القدرة النظرية.
8. Use buyer-qualified revenue
الحصول على معايير القبول المكتوبة، أساس السعر، شروط التسليم، وقت الدفع وخطوات الرفض من أكثر من مشتري محتمل. قد يصف سعر السوق العام لونًا مختلفًا، بوليمر، جودة، حجم أو منطقة.
مدد الحبيبات والكريات بشكل منفصل. يمكن أن يضيف الطحن تصفية وتساوي، لكنه أيضًا يضيف الطاقة، الصيانة وضياع الإنتاج. سعر البيع الأعلى لا يضمن ربحًا أعلى.
9. احسب نقطة الربحية بدون التزام بالعائد على الاستثمار
يصف صندوق المشاريع الصغيرة الأمريكي نقطة الربحية بأنها تكاليف الثابتة مقسومة على سعر البيع لكل وحدة ناقص تكلفة التشغيل المتغيرة لكل وحدة. لصناعة البلاستيك المعاد تدويره، استخدم الطن الجاف المقبول كوحدة:
الإسهام لكل طن مقبول = سعر البيع النقدي الناتج ناقص تكلفة التشغيل المتغيرة لكل طن مقبول
نقطة الربحية بالطن = تكاليف الثابتة للفترة مقسومة على الإسهام لكل طن مقبول
انظر إلى إرشادات التخطيط التجاري والربحية في SBA. يجب معالجة الضرائب، التمويل، التدهور وعدة منتجات بناءً على المعالجة المحلية للإدارة المالية؛ استخدم مستشارًا مؤهلاً للنموذج المالي.
10. اختبار المشروع تحت ضغوط
في الحد الأدنى، قم باختبار هذه التغيرات السلبية بشكل فردي ومعًا:
- انخفاض الكميات المتعاقد عليها من المواد الخام؛;
- زيادة التلوث و انخفاض الكمية القابلة للبيع؛;
- انخفاض سعر المشتري أو الكميات المرفوضة؛;
- زيادة تكاليف الكهرباء، النقل أو التخلص من النفايات؛;
- انخفاض التوفر أو زيادة فترات التوقف للصيانة؛;
- إصدار الترخيص أو تأخير التثبيت؛;
- زيادة وقت الدفع من قبل العملاء؛;
- تحرك العملة على المعدات المستوردة والمستلزمات؛.
إذا فشل المشروع عند تغيير افتراض معقول واحد، فإن تقدير استرداد الاستثمار الرئيسي غير قابلة للإقراض.
هيكل دفتر التكاليف
| ورقة العمل | مقاطع الحاجة |
|---|---|
| افتراضات | المصدر، التاريخ، القيمة الأساسية، الحالة المنخفضة، الحالة العالية ومالك |
| تكاليف الاستثمار الابتدائي | البند، المورد، العملة، الضرائب، النقل، التثبيت والاستعداد للطوارئ |
| توازن الكتلة | المواد الخام الرطبة، المواد الخام الجافة، المرفوضة، الخروج القابل للتسويق والرطوبة |
| الموارد | الكيلووات الساعي، الماء والوقود لكل طن مقبول |
| تكاليف التشغيل | ثابتة، متغيرة، أساس الوحدة، التدرج والزمن الدفع |
| ربح | مستوى المنتج، الأطنان المقبولة، السعر النقدي واليوميات القابلة للتحصيل |
| تدفق النقد | تكاليف الاستثمار الابتدائي الشهرية، رأس المال العامل، الديون، الضرائب والنقد التشغيلي |
| الحساسية | الإنتاجية، التوفر، السعر، تكاليف المواد الخام، تكاليف الخدمات العامة والتعطيل |
طرق تقليل المخاطر قبل تقليل نطاق المعدات
- تأكد من عينات المواد الخام والبيانات التجريبية قبل الطلب.
- تقييم الخروج مع المشترين المحتملين.
- تأكد من استخدام الأرض، الخدمات العامة، التراخيص والنفايات السائلة في الموقع.
- استخدام اختبار القبول الواضح وشروط الدفع بناءً على الميلstones.
- تطبيق المشروع فقط عندما يكون لدى كل مرحلة منفردة منتج قابل للتسويق.
- حافظ على رأس المال العامل والاستعداد للطوارئ خارج ميزانية المعدات.
ال دليل بدء عمل تجارة إعادة تدوير البلاستيك يغطي السلسلة الأوسع من جمع المواد الخام إلى تطوير المشترين؛ هذه الصفحة تركز على نموذج التكاليف.
الأسئلة الشائعة
كم تكلفة بدء مصنع إعادة تدوير البلاستيك؟
لا يوجد نطاق عالمي دفاعي بدون عملية محددة وموقع ونتيجة. قم بإنشاء ميزانية المشروع من معدات الحالية، التثبيت، التزام، رأس المال العامل وشهادات التشغيل.
أي تكلفة يتم تفويتها غالبًا؟
بنية التحتية الكهربائية والمائية، الصرف الصحي، التثبيت، المواد المرفوضة و رأس المال العامل هي الإهمالات الشائعة. الأهم من الإهمالات يعتمد على الموقع.
كيف يمكن تقدير ربحية الاستثمار؟
استخدم إنتاجا جافا قابلا للتسويق، سعرا صافيا معتمدا من المشتري، تكاليف متغيرة وثابتة كاملة، الضرائب والتمويل. أجري اختبار تحمل الإنتاج، التوفر، السعر، تكاليف المواد الخام والتأخيرات؛ لا تستخدم وعد استرداد عشوائي.
طلب ميزانية معدات مع حدود واضحة
إرسال Energycle مواصفات المواد الخام، المنتج المطلوب، نتائج التجربة، الإنتاج القابل للتسويق المستهدف، جدول الخدمات العامة والبلد الموقع. عرض سعر مناسب حلول إعادة تدوير البلاستيك يجب أن يحدد التضمين، التضييق، أساس الكفاءة والشروط القبولية حتى يمكنه الدخول إلى نموذج المشروع الأوسع.
