Costuri de Început pentru Reciclarea Plasticului: CAPEX, OPEX și Punctul de Echilibru
Costul inițial al unei întreprinderi de reciclare a plasticului nu poate fi redus la un interval de preț global fiabil. Aceeași capacitate nominală poate descrie o unitate de granulare uscată, o linie de spălare cu tratarea deșeurilor de apă sau o uzină completă de granulare. Un buget util începe cu un flux definit, produs comercializabil, sit, granița procesului și testul de acceptare, apoi prețuiește fiecare articol de capital și operațional cu oferte locale actuale.
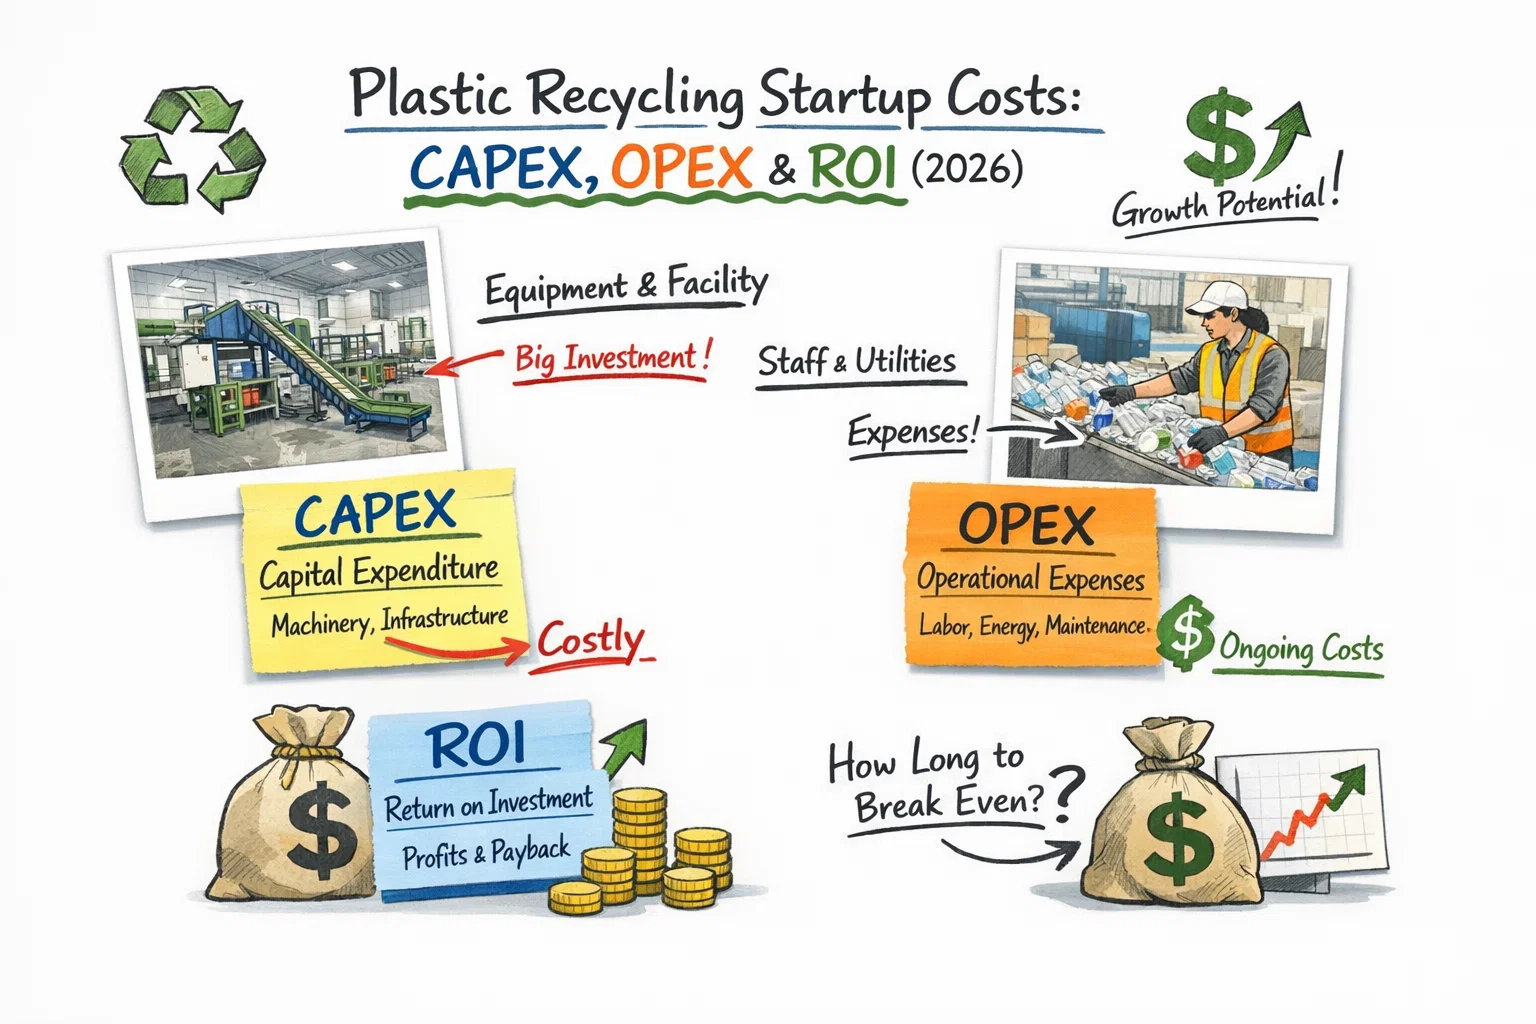
Model de cost la un-glance
| Secțiunea modelului | Ce trebuie să includă | Omitere comună |
|---|---|---|
| Echipamente de proces CAPEX | Sortare, reducere la dimensiuni, spălare, separare, uscare, granulare și controluri | Conveyoruri auxiliare, buffere, filtre și gestionarea deșeurilor |
| CAPEX instalat | Freight, taxă, descărcare, fundații, montaj, utilități și comisionare | Distribuție electrică și tratarea apei |
| Costuri de dezvoltare | Probe de hrană, inginerie, permise, lucru de laborator și taxe profesionale | Închiriere și salarizare în timpul aprobării și creșterii |
| Capital de lucru | Inventar de hrană, salarizare, utilități, plăți și contingente | Lichiditate blocată între cumpărarea deșeurilor și colectarea vânzărilor |
| OPEX fix | Închiriere, salarii de bază, asigurări, administrare și finanțare | Costuri incurred while the line is idle |
| OPEX variabil | Hrană, transport, electricitate, apă, chimicale, piese de uzură și deșeuri | Deșeuri și eșecuri de calitate |
| Venituri | Output uscat acceptat vândut sub termeni documentati ai cumpărătorului | Using input tonnes or headline market prices |
1. Definiți proiectul înainte de a întreba ce costă
Scrieți o pagină de bază de proiectare:
- polimer, formă de produs, utilizare anterioară și contaminare;
- hrană lunară care poate fi contractată prin variația sezonieră;
- specificație a flăcărilor sau a granulelor și tipul cumpărătorului numit;
- output uscat comercializabil țintă și schimburi planificate;
- țară sit, utilități, clădire și logistică;
- limita procesului: sortare, tăiere, spălare, uscare și/sau granulare;
- permis, emisii, apă uzată, cerințe de securitate împotriva incendiului și de la locul de muncă;.
Fără acest domeniu, ofertele vor include echipamente diferite și nu pot fi comparate în mod echitabil;.
2. Construiți CAPEX-ul echipamentului de proces pe funcție
Listați fiecare funcție de proces necesară în loc să începeți de la un preț de pachet. O linie de sticle de PET poate avea nevoie de deschiderea baliilor, sortarea sticlelor și eliminarea etichetelor. Filmul agricol poate avea nevoie de spălare prealabilă intensă și eliminarea nisipului. Deșeurile curate ale fabricii pot avea nevoie doar de reducerea dimensiunii și extrudare;.
Pentru fiecare articol, înregistrați furnizorul, modelul, materiala de alimentare testată, baza capacității, controale incluse, materialele de construcție, lista motorului, protejarea echipamentului, piesele de schimb și limita garanției. Separat ghidul prețurilor mașinilor de reciclare a plasticului explică de ce schimbările de capacitate, automatizare și condiția materialului modifică ofertele de echipamente;.
3. Convertiți prețul echipamentului în CAPEX instalat
Factura mașinii nu este costul fabricii. Adăugați:
- ambalare, transport intern, taxe portuar, transport maritim sau aerian și asigurare;
- clasificarea vamală, taxă, taxe și comisioane de broker;
- descărcare, utilizarea balanșei, depozitare și muncă de instalare;
- fundamente, platforme, canalizare, protecție și lucrări de construcție;
- transformator, echipamente de distribuție, cabluri, măsuri de factor de putere sau armonice unde este necesar;
- apă de furnizare, recirculare, eliminarea solidelor și tratarea apelor uzate;
- aer comprimat, combustibil de încălzire, ventilație, extragerea prafului sau fumului;
- comisionarea, teste de performanță și formarea operatorilor;.
Prețuiți acestea prin contractori locali împotriva planului furnizorului și a programului de încărcare. Un procent generic adăugat la costul echipamentului poate rata o constrângere majoră a sitului;.
4. Bugetați sistemele de mediu, sănătate și securitate
O uzină de reciclare gestionează mașinării, materiale combustibile, praf sau fum, apă uzată, substanțe chimice și deșeurile depozitate. Controalele aplicabile depind de materiala de alimentare și de jurisdicție. IFC Ghiduri de mediu, sănătate și securitate Furnizează un cadru de referință, dar cerințele legale locale au prioritate.
Include evaluarea de mediu, permise, puncte de colectare, protecție împotriva incendiilor, protecția mașinilor, proceduri pentru energie periculoasă, zgomot, ventilație, facilități pentru lucrători, controlul scurgerilor și depozitarea deșeurilor. Obține sfaturi înainte de a semna un contract de închiriere a clădirii; situl poate să nu susțină activitatea planificată.
5. Calculează capitalul de lucru separat
Fondurile de capital de lucru susțin operațiunile înainte de a primi numerar de la clienți. Modelul achizițiilor de materiale prime, plățile salariale, utilitățile, transportul, consumabilele, testele de laborator și impozitele peste inventarul real și ciclul de plată. Include încărcăturile respinse și perioada de comisionare cu producție mai mică.
Nu presupune că capacitatea indicată pe etichetă este disponibilă de la prima zi. Instruirea operatorilor, variațiile materiilor prime, întreținerea și calificarea cumpărătorului pot întârzia producția vândabilă.
6. Modelul producției uscate vândabile
Prinputerea de intrare nu reprezintă venituri. Etichetele, solul, umezeala, plasticul incompatibil, prafurile și deșeurile procesului părăsesc linia. Folosește probe reprezentative pentru a estima randamentul vândabil și disponibilitatea de operare:
Producția vândabilă = intrarea uscată × randamentul vândabil × disponibilitatea de operare
Definirea umezelii atât la intrare, cât și la ieșire, astfel încât apa să nu umflă masa. Folosește un caz de bază conservator și arată un caz cu randament mai mic.
7. Separarea costurilor fixe și variabile
| Costuri fixe sau variabile în funcție de nivel | Costuri variabile |
|---|---|
| Leasingul sau deprecierea facilității | Materiile prime cumpărate sau colectate |
| Managementul și administrația centrală | Transportul de intrare și ieșire |
| Asigurări, licențe și taxe profesionale recurente | Electricitate, combustibil, apă și substanțe chimice de proces |
| Software programat, securitate și rețineri de laborator | Foarfece, ecrane, filtre, etanșe și alte piese de uzură |
| Servicii de împrumut sau taxe de finanțare | Eliminarea deșeurilor, a nămolului și a apelor uzate |
| Personal minim conform graficului de schimbare | Ambalarea și comisioanele de vânzare, unde este cazul |
Calculează costul unitar pe tonă uscată acceptată, nu pe tonă de intrare. Include timpul de producție planificat și neplanificat în producția anuală, nu împărțind costurile pe capacitatea teoretică.
8. Folosește veniturile calificate de cumpărători
Obține criteriile de acceptare scrise, baza prețului, termenul de livrare, momentul plății și procedura de respingere de la mai mult de un cumpărător potențial. Un preț de piață public poate descrie o altă culoare, polimer, calitate, volum sau regiune.
Modelează flocuri și granule separat. Granularea poate adăuga filtrare și consistență, dar adaugă și energie, întreținere și pierderi de randament. Un preț de vânzare mai mare nu garantează o marjă mai mare.
9. Calculează punctul de echilibru fără a promite un randament pe investiție
Administrația pentru Micile Întreprinderi din Statele Unite definește unitățile de punct de echilibru ca fiind costurile fixe împărțite la prețul de vânzare pe unitate minus costul variabil pe unitate. Pentru plasticul reciclat, folosește tonnea uscată acceptată ca unitate:
Contribuția pe tonnea acceptată = prețul de vânzare net − costul variabil pe tonnea acceptată
Tonașele de punct de echilibru = costurile fixe pe perioadă ÷ contribuția pe tonnea acceptată
Vezi ghidul SBA pentru planificare de afaceri și punct de echilibru. Impozitele, finanțarea, deprecierea și multiplele produse necesită tratament contabil local; folosește un consilier calificat pentru modelul financiar.
10. Testează proiectul
Cel puțin, testează aceste schimbări adverse individual și împreună:
- mai puțin material contractat;
- contaminare mai mare și randament de vânzare mai mic;
- preț mai mic al cumpărătorului sau loturi respinse;
- costuri mai mari de electricitate, transport sau deversare;
- disponibilitate redusă sau oprirea mai lungă pentru întreținere;
- intârziere la permisiune sau instalare;
- timp mai lung de plată din partea clientului;
- mișcare a monedei la echipamentele și piesele importate.
Dacă proiectul eșuează atunci când se schimbă o presupunere plauzibilă, estimarea de rambursare publicată nu este bancabilă.
Structura caietului de costuri
| Foaie de calcul | Coloane necesare |
|---|---|
| Presupuneri | Sursă, dată, valoarea de bază, cazul mic, cazul mare și proprietarul |
| CAPEX | Articol, furnizor, valută, taxă, transport, instalare și rezervă |
| Balanță de masă | Intrare umedă, intrare uscată, produse de respins, ieșire comercială și umiditate |
| Utilități | KWh măsurate, apă și combustibil pe tonă acceptată |
| OPEX | Fix, variabil, bază unitară, escaladare și termen de plată |
| Venituri | Clasa produsului, tone acceptate, preț net și zile de incasare |
| Flux de numerar | CAPEX lunar, capital de lucru, datorie, taxă și numerar operațional |
| Sensibilitate | Randament, disponibilitate, preț, costul materiilor prime, costul utilităților și întârzierea |
Căi de reducere a riscului înainte de reducerea scopului echipamentului
- Asigurați eșantioane de aliment și date de probă înainte de comandă.
- Calificați ieșirea cu cumpărătorii potențiali.
- Confirmați utilizarea terenului, utilitățile, permisele și deșeurile de apă la sit.
- Utilizați un test de acceptare clar și termeni de plată bazate pe milestoni.
- Phasing-ul proiectului doar atunci când fiecare fază are propriul produs comercializabil.
- Păstrați capitalul de lucru și rezerva în afara bugetului echipamentului.
Cel/Cea/Cei/Cele ghid de lansare a afacerii de reciclare a plasticului acoperă secvența mai largă de la sursa materiilor prime până la dezvoltarea cumpărătorilor; această pagină se concentrează pe modelul de cost.
Întrebări frecvente
Cât costă să începi o uzină de reciclare a plasticului?
Nu există un interval global defensibil fără un proces definit, sit și produs. Construiți un buget pentru proiect din echipamentele actuale, instalare, conformitate, cheltuieli de capital de lucru și oferte de funcționare.
Ce cost este cel mai adesea omis?
Infrastructura electrică și de apă, deșeurile menajere, instalarea, materialul respins și capitalul de lucru sunt omisiuni comune. Cel mai mare element lipsă depinde de situația specifică.
Cum se estimează rata de returnare a investițiilor?
Utilizați produsul uscat vândabil, prețul net calificat de cumpărător, costuri variabile și fixe complete, taxe și finanțare. Testați rezultatul, disponibilitatea, prețul, costul materiilor prime și întârzierile; nu utilizați o promisiune generică de rambursare.
Solicitați un buget pentru echipamente cu o graniță explicită
Trimiteți specificațiile de aliment Energycle, produsul necesar, rezultatele probelor, iesirea comercială țintită, programul utilităților și țara sitului. O ofertă pentru soluție de reciclare a plasticului ar trebui să identifice inclusiunile, excluderile, baza capacității și condițiile de acceptare, astfel încât să poată intra corect în modelul de proiect mai larg.
